Podjetniki, pozor: kartične napitnine lahko hitro postanejo davčna past
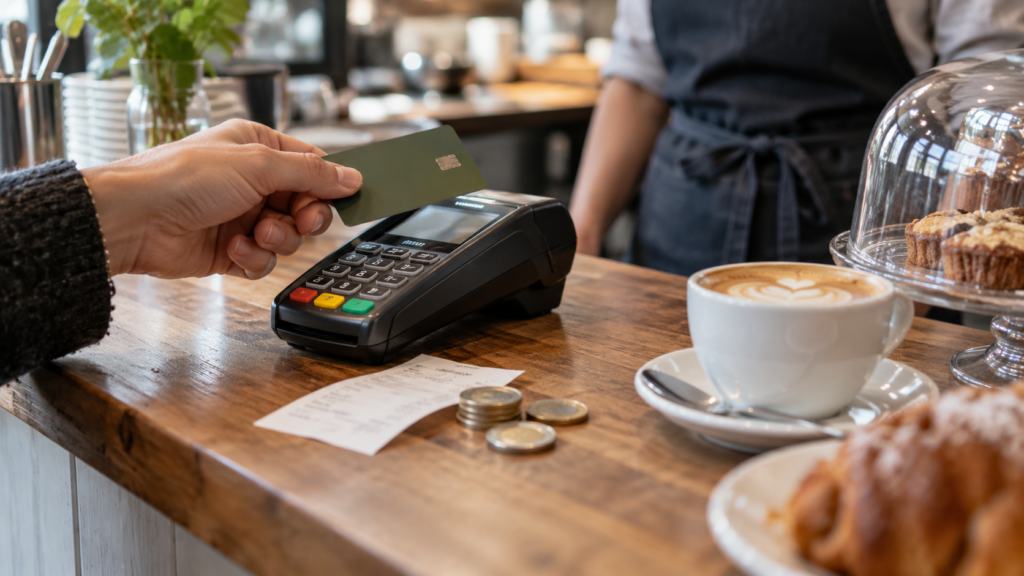
Gost pusti pet evrov napitnine. Na prvi pogled gre za preprosto nagrado za dobro storitev, toda z davčnega vidika je lahko istih pet evrov obravnavanih popolnoma drugače, odvisno od tega, kdo z napitnino dejansko razpolaga in kako je prejeta. Še posebej previdna morajo biti podjetja, ki napitnine sprejemajo prek POS-terminalov.
Račun znaša 50 evrov. Gost je zadovoljen in doda še pet evrov za natakarja. Če pet evrov položi neposredno v njegovo roko, je lahko davčna zgodba ena. Če se istih pet evrov prišteje kartičnemu plačilu in pristane na računu podjetja, pa je položaj lahko povsem drugačen.
Prav zaradi širjenja kartičnega plačevanja postajajo napitnine tudi računovodsko vprašanje, ki ga podjetniki ne bi smeli urejati šele takrat, ko se pojavi davčni nadzor.
Napitnina ni avtomatično neobdavčen denar
Pri napitninah je najpomembnejše vprašanje, kdo z denarjem dejansko razpolaga.
Če stranka napitnino nameni neposredno zaposlenemu in delodajalec nad tem denarjem nima nadzora, je lahko davčna obravnava drugačna kot v primeru, ko napitnino prejme podjetje in jo šele pozneje razdeli med zaposlene.
Prav zato trditev, da so vse napitnine neobdavčene, ne drži.
Pomembni so način prejema, dogovor med delodajalcem in zaposlenimi ter dejstvo, kdo o denarju dejansko odloča.
Ko napitnino prevzame podjetje, se položaj spremeni
Predstavljajmo si lokal, kjer je določeno, da morajo zaposleni vse napitnine odlagati na skupno mesto. Ob koncu tedna jih lastnik ali vodja razdeli med natakarje in kuhinjo.
V takšnem primeru z napitninami ne razpolagajo več neposredno zaposleni, ampak podjetje.
Takšna ureditev lahko pomeni, da napitnina postane prihodek podjetja. Če jo podjetje pozneje izplača zaposlenim, se nato pojavi še vprašanje pravilne obdavčitve tega izplačila.
Pet evrov, ki jih gost dojema kot osebno nagrado natakarju, lahko tako v računovodskih evidencah podjetja dobi povsem drugačen pomen.
Kartične napitnine so še posebej občutljive
Danes veliko POS-terminalov gostu ob plačilu avtomatično ponudi možnost napitnine. Na zaslonu se pojavijo možnosti pet, deset ali petnajst odstotkov oziroma možnost vnosa poljubnega zneska.
Gost izbere pet evrov in skupaj z računom plača 55 evrov.
Denar gre prek plačilnega sistema podjetja, zato se pojavi ključno vprašanje: komu teh pet evrov pripada?
Samo dejstvo, da je bila napitnina plačana s kartico, še ne pomeni nujno, da jo mora podjetje avtomatično obravnavati kot svoj prihodek. Pomembno pa je, kako ima podjetje sistem napitnin urejen.
Če želi, da kartično prejete napitnine dejansko pripadajo zaposlenim, mora biti to jasno določeno. Pomembni so tudi ustrezna evidenca, način razdeljevanja in dejstvo, ali o tem denarju odloča delodajalec ali zaposleni.
Prav tu se pogosto začnejo težave.
Primer: pet evrov napitnine, trije različni rezultati
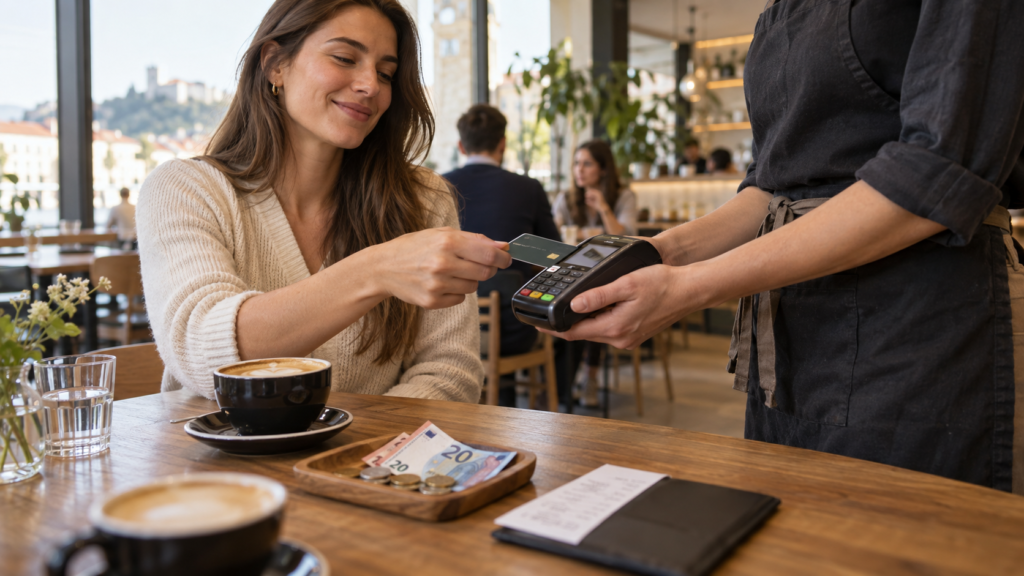
Gost v prvem primeru plača račun in natakarju neposredno v roko pusti pet evrov. Natakar denar obdrži, podjetje ga ne prejme in o njem ne odloča.
V drugem primeru gost pet evrov napitnine doda kartičnemu plačilu. Podjetje nima nobenega posebnega dogovora z zaposlenimi, ves denar pa se steka na njegov račun. Takrat je položaj precej bolj zapleten, saj lahko napitnina postane del prihodkov podjetja, njeno poznejše izplačilo zaposlenemu pa zahteva pravilno davčno obravnavo.
Tretji primer je kartično plačilo, pri katerem ima podjetje že vnaprej jasno določeno, da napitnine pripadajo zaposlenim. Obstajajo ustrezni dogovori in evidence, zaposleni pa imajo določena pravila razdelitve.

Navzven so vsi trije primeri videti skoraj enako. Gost je v vseh pustil pet evrov.
Davčni rezultat pa ni nujno enak.
Tudi provizija pri kartičnem plačilu lahko povzroči vprašanja
Pri kartičnih napitninah obstaja še ena podrobnost, na katero marsikdo sploh ne pomisli.
Plačilni ponudnik oziroma banka lahko provizijo obračuna od celotnega zneska kartične transakcije, torej tudi od dela, ki predstavlja napitnino.
Če denimo račun znaša 50 evrov, napitnina pa pet evrov, je kartična transakcija vredna 55 evrov. Računovodsko se zato pojavi vprašanje, kdo nosi strošek provizije, povezane z napitnino.
Če naj bi napitnina v celoti pripadala zaposlenemu, mora biti tudi ta del sistema jasno urejen.
Pri samostojnem podjetniku je položaj drugačen kot pri zaposlenem
Pomembno je razlikovati tudi med napitnino, ki jo prejme zaposleni, in napitnino, ki jo prejme samostojni podjetnik, ki sam opravlja storitev.
Če natakar, zaposlen v lokalu, od gosta neposredno prejme osebno napitnino, je to ena situacija.
Če pa frizer, taksist ali drug samostojni podjetnik sam opravi storitev in stranka njemu kot izvajalcu plača še nekaj dodatnih evrov, lahko takšno plačilo predstavlja prihodek njegove dejavnosti.
Zato ni dovolj reči: »To je samo napitnina.«
Pomembno je, kdo jo je prejel in v kakšni vlogi.
Napitnine niso več samo stvar gostiln
Gostinstvo je še vedno najbolj očiten primer, vendar so napitnine vse bolj razširjene tudi drugod.
Pojavljajo se pri frizerskih in kozmetičnih storitvah, dostavi hrane, taksi prevozih, turističnih storitvah in drugih dejavnostih, kjer je stik s stranko neposreden.
Digitalizacija je njihovo plačevanje še dodatno poenostavila. Gostu ali stranki ni treba iskati drobiža, ampak na terminalu preprosto izbere dodaten znesek.
Za podjetnika pa to pomeni, da mora vedeti, kaj se s tem denarjem zgodi v trenutku, ko stranka potrdi plačilo.
Težava nastane, ko nihče ne ve, čigav je denar
Najslabši položaj je, ko zaposleni menijo, da so vse napitnine njihove, lastnik jih prejema prek svojega POS-terminala, računovodstvo pa nima jasnih navodil, kako naj jih knjiži.
Del denarja se nato izplača zaposlenim v gotovini, del se morda prenese v naslednji mesec, del pa ostane v podjetju.
Pri petih ali desetih evrih se lahko zdi vse skupaj nepomembno.
Toda predstavljajmo si lokal, ki vsak dan prejme 50 evrov kartičnih napitnin. To je približno 1.500 evrov mesečno oziroma okoli 18.000 evrov na leto.
Tak znesek ni več računovodska malenkost.
Pravila je najbolje urediti še preden se pojavijo večji zneski
Podjetje, ki redno prejema napitnine, bi moralo že vnaprej določiti, komu napitnine pripadajo, kdo jih razdeljuje, kako se obravnavajo gotovinske in kartične napitnine ter kako se vse skupaj evidentira.
Posebej pomembno je, da so kartične napitnine usklajene z računovodstvom. Če podjetje želi nastopati zgolj kot posrednik in napitnino prenesti zaposlenim, mora biti način poslovanja temu tudi dejansko prilagojen.
Tu se lahko hitro pokaže razlika med sistemom, ki je urejen, in sistemom, ki deluje samo na podlagi ustnega dogovora.
Pet evrov je lahko nagrada ali računovodski problem
Za gosta je napitnina zelo preprosta stvar.
Storitev je bila dobra, zato pusti nekaj dodatnega denarja.
Za podjetje pa se lahko za istimi petimi evri skrivajo vprašanja prihodkov, DDV, obdavčitve zaposlenega, kartičnih provizij in pravilnega evidentiranja.
Najpomembnejše zato ni zgolj, ali je napitnina plačana z gotovino ali kartico.
Veliko pomembneje je, kdo z njo razpolaga, komu dejansko pripada in kako je sistem urejen.
Prav zato se podjetjem, ki redno prejemajo napitnine, splača pravila urediti pravočasno. Pri večjem številu kartičnih transakcij lahko že majhni dnevni zneski na letni ravni pomenijo precej denarja.
Če niste prepričani, kako pravilno urediti gotovinske ali kartične napitnine ter kako jih evidentirati v poslovnih knjigah, lahko več informacij in odgovore za svoj konkretni primer dobite pri Viziji računovodstvo – podjetnikom prijaznem računovodskem servisu.
Pripravil: I.M.
Naročnik: Vizija računovodstvo