Imate d. o. o.? Od 100.000 evrov dobička vam lahko ostane le 58.500 evrov
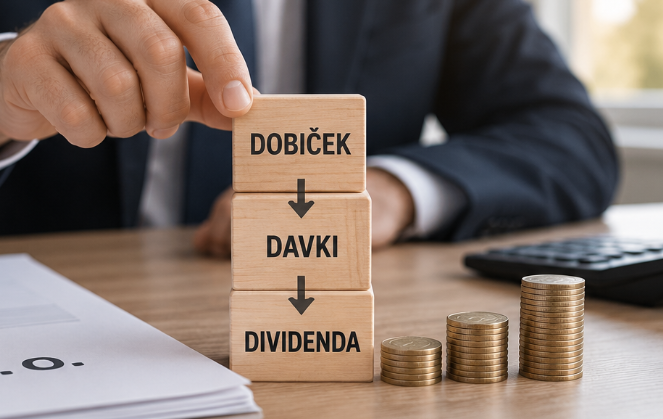
Ko podjetje ustvari 100.000 evrov dobička, to še zdaleč ne pomeni, da lahko lastnik enak znesek preprosto nakaže na svoj zasebni račun. Če po plačilu davka ves preostali dobiček izplača kot dividendo, je lahko končni znesek precej nižji, kot bi pričakoval.
Na bančnem računu podjetja je denar. Poslovno leto je bilo uspešno, računi so plačani, prihodki so presegli odhodke in družba je ustvarila lep dobiček.
Lastniku se zato hitro postavi povsem logično vprašanje: koliko od tega denarja je dejansko njegovega?
Prav tukaj se pogosto pokaže ena največjih razlik med samostojnim podjetnikom in lastnikom družbe z omejeno odgovornostjo. D. o. o. je samostojna pravna oseba, denar družbe pa ni avtomatično osebni denar njenega lastnika.
Ko pride do dobička in njegovega izplačila, se zato lahko pojavita dve ločeni davčni stopnji.
Prvi davek pride že v podjetju
V Sloveniji splošna zakonska stopnja davka od dohodkov pravnih oseb znaša 19 odstotkov, vendar se za davčna leta od 2024 do vključno 2028 uporablja višja, 22-odstotna stopnja.
To pomeni, da družba davka ne plačuje od vsega denarja, ki ga prejme na račun, ampak od davčne osnove, ki se ugotovi po pravilih davčne zakonodaje.
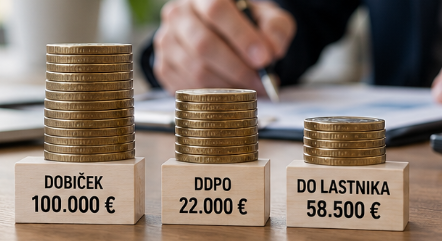
Za zelo poenostavljen primer predpostavimo, da ima podjetje 100.000 evrov davčne osnove.
Izračun je takšen:
- davčna osnova: 100.000 evrov,
- 22 odstotkov davka: 22.000 evrov,
- po davku ostane: 78.000 evrov.
Na tej točki ima družba torej po našem poenostavljenem primeru 78.000 evrov dobička po davku.
Toda teh 78.000 evrov še vedno ni avtomatično 78.000 evrov osebnega denarja družbenika.
Potem pride še izplačilo dobička
Če se lastnik odloči, da si bo celoten razpoložljivi dobiček izplačal kot dividendo, se pojavi še obdavčitev dohodka iz kapitala.
Pri dividendah, ki jih slovensko podjetje izplača fizični osebi, mora podjetje praviloma obračunati, odtegniti in plačati dohodnino po stopnji 25 odstotkov. Gre za dokončni davek, zato se takšna dividenda praviloma ne vključuje še enkrat v letno dohodninsko napoved prejemnika.
Če nadaljujemo naš primer:
- po DDPO ostane 78.000 evrov,
- 25 odstotkov od 78.000 evrov znaša 19.500 evrov,
- lastniku na koncu ostane 58.500 evrov.
Od začetnih 100.000 evrov davčne osnove podjetja je tako v tem konkretnem in poenostavljenem scenariju po obeh davčnih korakih fizični osebi izplačanih 58.500 evrov.
Razlika znaša 41.500 evrov.
Prav ta številka marsikaterega lastnika podjetja preseneti.
Ali to pomeni, da država vedno vzame 41,5 odstotka?
Ne.
To je pomembna razlika.
Izračun 41,5 odstotka velja za naš poenostavljeni primer, v katerem predpostavimo 100.000 evrov davčne osnove, plačilo 22-odstotnega DDPO in nato izplačilo vsega preostalega dobička fizični osebi kot dividende.
Če dobiček ostane v podjetju, se 25-odstotna dohodnina od dividende takrat ne plača.
Podjetje lahko denar potrebuje za:
- nove investicije,
- nakup opreme,
- širitev poslovanja,
- nove zaposlitve,
- zalogo,
- likvidnost,
- razvoj novih produktov,
- pokrivanje slabših mesecev.
Zato vprašanje »koliko davka plačam od dobička« nima vedno samo enega odgovora.
Veliko je odvisno od tega, kaj želi podjetnik z ustvarjenim denarjem dejansko narediti.
Najpogostejša zmota: denar podjetja je moj denar
Pri manjših družbah, kjer je ena oseba hkrati lastnik, direktor in pogosto tudi edini zaposleni, je meja med podjetjem in posameznikom v vsakdanjem življenju hitro zabrisana.
Toda z davčnega in računovodskega vidika je ta meja zelo pomembna.
Če ima družba na računu 50.000 evrov, to ne pomeni, da si lahko družbenik brez ustrezne podlage nakaže 10.000 evrov na zasebni račun samo zato, ker je lastnik podjetja.
Izplačilo mora imeti ustrezno podlago in biti pravilno evidentirano.
Denar lahko lastnik oziroma poslovodna oseba iz podjetja prejema na različne načine, denimo v okviru plače, povračil upravičenih stroškov, dividend ali drugih pravno in davčno ustrezno urejenih razmerij.
Vsaka od teh možnosti pa ima drugačno davčno obravnavo.

Plača in dividenda nista ista stvar
Nekateri podjetniki ob pogledu na 25-odstotni davek na dividendo hitro pomislijo: zakaj si potem vsega ne izplačam kot plačo?
Toda primerjava ni tako preprosta.
Plača je povezana z dohodnino in prispevki za socialno varnost, hkrati pa predstavlja strošek družbe pod pogoji, ki jih določa zakonodaja.
Dividenda pa je izplačilo dobička lastniku družbe in se izplačuje iz dobička, ki je že nastal po poslovanju družbe.
Zato univerzalnega pravila, da je ena oblika vedno boljša od druge, ni.
Pri enem podjetniku je lahko pomembna višina plače, pri drugem investicije, pri tretjem pokojninska osnova, pri četrtem likvidnost podjetja, pri petem pa dejstvo, da dobička več let sploh ne potrebuje zasebno.
100.000 evrov prihodkov ni enako 100.000 evrov dobička
Pri podobnih izračunih se pojavlja še ena zelo pogosta napaka.
Podjetnik lahko reče: »Moje podjetje naredi 100.000 evrov.«
Toda kaj to pomeni?
Če gre za 100.000 evrov prihodkov, to ni isto kot 100.000 evrov dobička in še manj nujno 100.000 evrov davčne osnove.
Podjetje ima lahko stroške:
- plač,
- najemnin,
- materiala,
- storitev,
- vozil,
- opreme,
- oglaševanja,
- programske opreme,
- amortizacije,
- financiranja in drugih poslovnih odhodkov.
Šele po upoštevanju prihodkov, odhodkov in davčnih pravil dobimo osnovo, od katere se dejansko obračuna davek.
Zato je lahko davčna slika dveh podjetij z enakimi prihodki popolnoma različna.
Veliko denarja na računu še ne pomeni velikega dobička
Tudi stanje na bančnem računu je lahko zavajajoče.
Podjetje ima lahko na računu veliko denarja, vendar ga del potrebuje za DDV, plače, prispevke, dobavitelje, akontacije davka ali investicije.
Prav zato je ena nevarnejših navad pri malih podjetjih odločanje zgolj na podlagi trenutnega stanja na računu.
Podjetnik vidi 30.000 ali 50.000 evrov in dobi občutek, da je podjetje izjemno likvidno.
Nato pridejo večje obveznosti.
In slika se lahko v nekaj tednih povsem spremeni.
Davki niso edino vprašanje
Pri odločanju o izplačilu dobička tudi ni nujno najbolj pametno iskati samo možnosti z najnižjo trenutno davčno obremenitvijo.
Pomembna vprašanja so tudi:
- koliko denarja mora ostati v podjetju,
- ali podjetje načrtuje investicije,
- ali bo potrebovalo kredit,
- kakšna je pričakovana rast,
- koliko sredstev potrebuje lastnik zasebno,
- kakšna izplačila podjetje že izvaja,
- kakšna bo davčna slika ob koncu leta.
Odločitev, ki je smiselna letos, zato ni nujno optimalna tudi čez dve ali tri leta.
Najdražja odločitev je pogosto tista brez izračuna
Pri davkih se podjetniki pogosto osredotočijo na eno samo stopnjo.
22 odstotkov.
25 odstotkov.
Prispevki.
Dohodnina.
Toda prava slika nastane šele, ko se vse postavke pogledajo skupaj.
Prav naš primer 100.000 evrov lepo pokaže, kako velika je lahko razlika med dobičkom podjetja in zneskom, ki ga na koncu dejansko prejme lastnik.
To ne pomeni, da je izplačilo dividend slabo ali da obstaja ena univerzalno boljša rešitev. Pomeni pa, da je dobro že pred izplačilom vedeti, kakšne bodo njegove davčne posledice.
Pred večjimi izplačili dobička, spremembami načina izplačevanja ali načrtovanjem davčnih obveznosti je zato smiselno narediti konkreten izračun za posamezno podjetje.
Več informacij o davčni obravnavi dobička, dividend in drugih izplačil lahko dobite pri Viziji računovodstvo – podjetnikom prijaznem računovodskem servisu, kjer lahko glede na konkretno poslovanje preverite možnosti in njihove finančne posledice.
Pripravil: I.M.
Naročnik: Vizija računovodstvo